Domain portable-videoplayer.de kaufen?
Wir ziehen mit dem Projekt
portable-videoplayer.de um.
Sind Sie am Kauf der Domain
portable-videoplayer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain portable-videoplayer.de kaufen?
Wie lange braucht man eine Risikolebensversicherung?
Wie lange man eine Risikolebensversicherung benötigt, hängt von den individuellen Umständen ab. In der Regel wird eine Risikolebensversicherung abgeschlossen, um finanzielle Sicherheit für die Hinterbliebenen zu gewährleisten. Daher ist die Laufzeit oft an die Dauer von finanziellen Verpflichtungen wie beispielsweise einem Kredit oder der Ausbildung der Kinder gekoppelt. Manche Menschen wählen auch eine Risikolebensversicherung mit einer Laufzeit bis zum Renteneintritt, um den Partner im Alter abzusichern. Es ist ratsam, die Laufzeit der Versicherung entsprechend der individuellen finanziellen Situation und Bedürfnisse festzulegen. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Laufzeit der Risikolebensversicherung noch angemessen ist und gegebenenfalls anzupassen. **
Wie lange sollte man eine Risikolebensversicherung abschließen?
Wie lange man eine Risikolebensversicherung abschließen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen Alter, der finanziellen Situation und den individuellen Bedürfnissen. In der Regel wird empfohlen, die Versicherungsdauer so zu wählen, dass sie bis zum Ende der finanziellen Verpflichtungen, wie beispielsweise der Tilgung eines Kredits oder der Ausbildung der Kinder, reicht. Es kann aber auch sinnvoll sein, die Versicherung für einen längeren Zeitraum abzuschließen, um die Familie auch über diese Verpflichtungen hinaus abzusichern. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die optimale Laufzeit für die Risikolebensversicherung zu bestimmen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
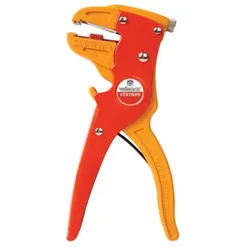
Toolland Automatische Schneide- und Abisolierzange, schnell, sicher und einfach zu bedienenVerschwenden Sie keine Zeit mehr mit manuellem Schneiden und Abisolieren von Drähten. Entdecken Sie unsere automatische Schneide- und Abisolierzange, das ultimative Werkzeug für effiziente Verdrahtungsaufgaben. Ob Sie ein Profi in der Elektroindustrie sind oder einfach einige Heimwerkerprojekte angehen, diese rote Zange garantiert Sicherheit, Geschwindigkeit und Bequemlichkeit bei all Ihren Schneide- und Abisolierarbeiten. Diese Zange ist selbstregulierend und kann Drahtstriplängen von bis zu 25 mm verarbeiten. Sie eignet sich für Drahtstärken von 0,2 mm bis 6 mm, was sie zu einem vielseitigen Werkzeug für unterschiedliche Anwendungen macht. Mit einem Gewicht von nur 240 g ist diese Zange leicht und einfach zu handhaben. Egal, ob Sie ein Kabel abschneiden oder Drähte abisolieren müssen, diese Zange erledigt die Arbeit im Handumdrehen. Vereinfachen Sie Ihre Arbeit mit der automatischen Schneide- und Abisolierzange und erleben Sie die Vorteile schnellen und präzisen Arbeitens.8,22 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
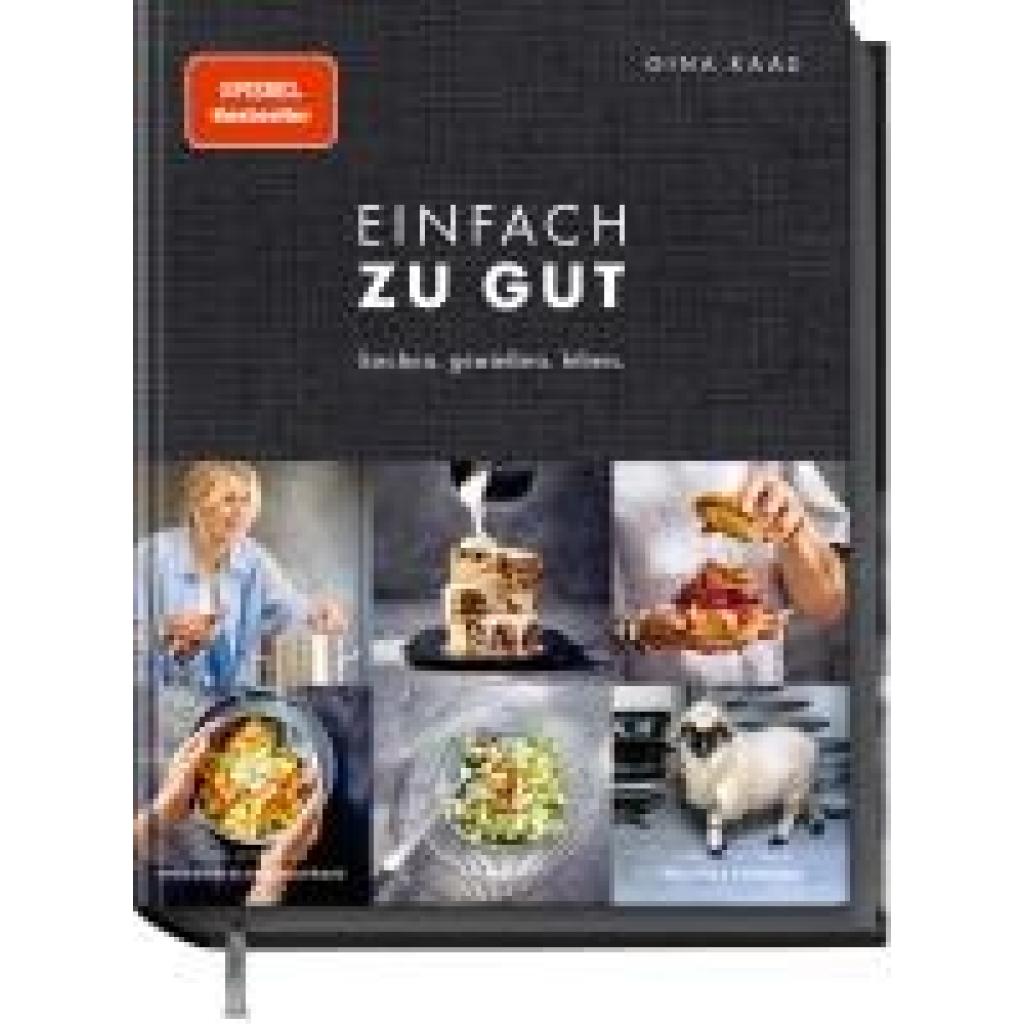
Kaas, Gina: Einfach zu gutEinfach zu gut , Kochen. Genießen. Leben. Kulinarisch ´ne 12/10. , Zündungssätze > Zünd- & Glühanlagen , Erscheinungsjahr: 20250328, Autoren: Kaas, Gina, Fotograph: kleine Holthaus, Thorsten~Bommann, Matthias, Seitenzahl/Blattzahl: 256, Abbildungen: ca. 100 Fotos, Keyword: Bloggerkochbuch; Gina Kaas; Hofleben; Kochbuch; Kochen für Familie; Landleben; Rezepte für jeden Tag; einfache Gerichte; schnelle Küche Kochbuch; schnelle Rezepte, Fachschema: Nachhaltigkeit~Sustainable Development~Kochen / Schnelle Küche~Landleben, Fachkategorie: Kochen und Rezepte allgemein~Schnelle Küche~Kochen für und mit Kindern~Auf dem Land, Landleben: Sachbuch, Warengruppe: HC/Essen und Trinken/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 24, Gewicht: 992, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Famanu Pop-Up-Zelt - , leicht und einfach zu bedienen - 1 PersonDas Famanu Cloud Up 1-Personen-Zelt ist eine verbesserte Version, die mit einem Fenster über der Zeltür ausgestattet ist, um Kondenswasserbildung zu verhindern. Die Zeltgröße beträgt (L * B): (65 + 210) * 110 cm, mit einer Höhe von 100 cm. Im verpackten Zustand hat das Zelt die Maße 41 × 13 cm. Mit einem Gesamtgewicht von nur etwa 1,33 kg ist dieses ultraleichte Zelt ideal für Backpacking und Bergsteigen und lässt sich mühelos aufbauen. Das Zeltmaterial besteht aus wasserdichtem Nylon mit einer 20D Silikonbeschichtung und einer Wasserdichtigkeit von 4000 mm, sowohl für das Zeltoberteil als auch für den Zeltboden. Die Stangen sind aus langlebigem 7001 Aluminium gefertigt. Lieferumfang: 1 Pop-Up-Zelt, Zubehör.418,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrische Schneidemaschine Berkel Red Line 250 Red Größe Kompakt und leicht zu bedienen.Tradition trifft auf Innovation. Die elektrische Schneidemaschine mit Professionalität und Qualität Berkel, jetzt mit einem innovativen Design. Kompakte Abmessungen, einfache Bedienung und modernste technische Lösungen garantieren einen perfekten...948,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange kann man eine Risikolebensversicherung abschließen?
Wie lange man eine Risikolebensversicherung abschließen kann, hängt von verschiedenen Faktoren ab. In der Regel können Risikolebensversicherungen bis zu einem bestimmten Alter abgeschlossen werden, das je nach Versicherungsunternehmen unterschiedlich sein kann. Oft liegt die Altersgrenze zwischen 60 und 70 Jahren. Es ist jedoch ratsam, eine Risikolebensversicherung in jungen Jahren abzuschließen, da die Beiträge in der Regel niedriger sind und das Risiko von Vorerkrankungen geringer ist. Es ist daher empfehlenswert, sich frühzeitig über die Möglichkeiten und Bedingungen einer Risikolebensversicherung zu informieren. **
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wie lange soll ich meine Risikolebensversicherung laufen lassen?
Wie lange du deine Risikolebensversicherung laufen lassen solltest, hängt von deinen individuellen Umständen ab. Wenn du beispielsweise eine Familie mit kleinen Kindern hast, könnte es sinnvoll sein, die Versicherung bis zum Ende der Ausbildung deiner Kinder oder bis zu deinem Renteneintrittsalter aufrechtzuerhalten. Andererseits, wenn du keine finanziellen Verpflichtungen hast und genug Ersparnisse aufgebaut hast, könntest du die Versicherung möglicherweise vorzeitig kündigen. Es ist ratsam, regelmäßig deine finanzielle Situation zu überprüfen und gegebenenfalls mit einem Versicherungsberater zu sprechen, um die beste Entscheidung zu treffen. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
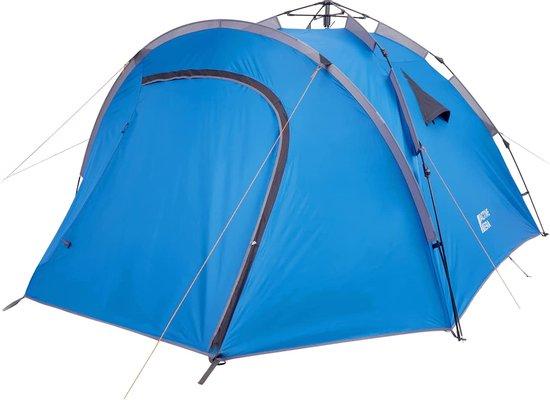
Luxus-Pop-Up-Zelt - Campingzelt von - einfach zu bedienenVollständige Verdunkelung und UV-Schutz - Das Premium-Zelt von Active Era ist mit einer speziellen Innenbeschichtung ausgestattet, die 99 % des Lichts und schädliche UV-Strahlen blockiert, sodass Sie nicht durch die Sonne geweckt werden. Die Verdunkelungsfunktion des Zeltes sorgt außerdem für eine kühlere Innentemperatur, bietet Schatten in der Sonne und hilft Ihnen, eine erholsame und ungestörte Nachtruhe zu genießen. Wasserdicht und atmungsaktiv - Im Gegensatz zu anderen Faltzelten verfügt unser hochwertiges Campingzelt über ein doppelt genähtes, vollständig befestigtes Tarnnetz und eine hochwertige, wasserdichte Ripstop-Außenhülle, die Sie bei jedem Wetter trocken hält. Die Innenwand aus Netzgewebe und die Belüftungsöffnungen helfen, Kondensation zu reduzieren und unerwünschte Insekten fernzuhalten. LEICHT UND TRAGBAR - Unser Outdoor-Zelt wird mit einer Aufbewahrungstasche geliefert, die deutlich größer ist als die anderer Marken, sodass Sie das Zelt problemlos verstauen können, wen398,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toolland Automatische Schneide- und Abisolierzange, schnell, sicher und einfach zu bedienenVerschwenden Sie keine Zeit mehr mit manuellem Schneiden und Abisolieren von Drähten. Entdecken Sie unsere automatische Schneide- und Abisolierzange, das ultimative Werkzeug für effiziente Verdrahtungsaufgaben. Ob Sie ein Profi in der Elektroindustrie sind oder einfach einige Heimwerkerprojekte angehen, diese rote Zange garantiert Sicherheit, Geschwindigkeit und Bequemlichkeit bei all Ihren Schneide- und Abisolierarbeiten. Diese Zange ist selbstregulierend und kann Drahtstriplängen von bis zu 25 mm verarbeiten. Sie eignet sich für Drahtstärken von 0,2 mm bis 6 mm, was sie zu einem vielseitigen Werkzeug für unterschiedliche Anwendungen macht. Mit einem Gewicht von nur 240 g ist diese Zange leicht und einfach zu handhaben. Egal, ob Sie ein Kabel abschneiden oder Drähte abisolieren müssen, diese Zange erledigt die Arbeit im Handumdrehen. Vereinfachen Sie Ihre Arbeit mit der automatischen Schneide- und Abisolierzange und erleben Sie die Vorteile schnellen und präzisen Arbeitens.8,22 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Kaas, Gina: Einfach zu gutEinfach zu gut , Kochen. Genießen. Leben. Kulinarisch ´ne 12/10. , Zündungssätze > Zünd- & Glühanlagen , Erscheinungsjahr: 20250328, Autoren: Kaas, Gina, Fotograph: kleine Holthaus, Thorsten~Bommann, Matthias, Seitenzahl/Blattzahl: 256, Abbildungen: ca. 100 Fotos, Keyword: Bloggerkochbuch; Gina Kaas; Hofleben; Kochbuch; Kochen für Familie; Landleben; Rezepte für jeden Tag; einfache Gerichte; schnelle Küche Kochbuch; schnelle Rezepte, Fachschema: Nachhaltigkeit~Sustainable Development~Kochen / Schnelle Küche~Landleben, Fachkategorie: Kochen und Rezepte allgemein~Schnelle Küche~Kochen für und mit Kindern~Auf dem Land, Landleben: Sachbuch, Warengruppe: HC/Essen und Trinken/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 24, Gewicht: 992, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange braucht man eine Risikolebensversicherung?
Wie lange man eine Risikolebensversicherung benötigt, hängt von den individuellen Umständen ab. In der Regel wird eine Risikolebensversicherung abgeschlossen, um finanzielle Sicherheit für die Hinterbliebenen zu gewährleisten. Daher ist die Laufzeit oft an die Dauer von finanziellen Verpflichtungen wie beispielsweise einem Kredit oder der Ausbildung der Kinder gekoppelt. Manche Menschen wählen auch eine Risikolebensversicherung mit einer Laufzeit bis zum Renteneintritt, um den Partner im Alter abzusichern. Es ist ratsam, die Laufzeit der Versicherung entsprechend der individuellen finanziellen Situation und Bedürfnisse festzulegen. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Laufzeit der Risikolebensversicherung noch angemessen ist und gegebenenfalls anzupassen. **
-
Wie lange sollte man eine Risikolebensversicherung abschließen?
Wie lange man eine Risikolebensversicherung abschließen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen Alter, der finanziellen Situation und den individuellen Bedürfnissen. In der Regel wird empfohlen, die Versicherungsdauer so zu wählen, dass sie bis zum Ende der finanziellen Verpflichtungen, wie beispielsweise der Tilgung eines Kredits oder der Ausbildung der Kinder, reicht. Es kann aber auch sinnvoll sein, die Versicherung für einen längeren Zeitraum abzuschließen, um die Familie auch über diese Verpflichtungen hinaus abzusichern. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die optimale Laufzeit für die Risikolebensversicherung zu bestimmen. **
-
Wie lange kann man eine Risikolebensversicherung abschließen?
Wie lange man eine Risikolebensversicherung abschließen kann, hängt von verschiedenen Faktoren ab. In der Regel können Risikolebensversicherungen bis zu einem bestimmten Alter abgeschlossen werden, das je nach Versicherungsunternehmen unterschiedlich sein kann. Oft liegt die Altersgrenze zwischen 60 und 70 Jahren. Es ist jedoch ratsam, eine Risikolebensversicherung in jungen Jahren abzuschließen, da die Beiträge in der Regel niedriger sind und das Risiko von Vorerkrankungen geringer ist. Es ist daher empfehlenswert, sich frühzeitig über die Möglichkeiten und Bedingungen einer Risikolebensversicherung zu informieren. **
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Famanu Pop-Up-Zelt - , leicht und einfach zu bedienen - 1 PersonDas Famanu Cloud Up 1-Personen-Zelt ist eine verbesserte Version, die mit einem Fenster über der Zeltür ausgestattet ist, um Kondenswasserbildung zu verhindern. Die Zeltgröße beträgt (L * B): (65 + 210) * 110 cm, mit einer Höhe von 100 cm. Im verpackten Zustand hat das Zelt die Maße 41 × 13 cm. Mit einem Gesamtgewicht von nur etwa 1,33 kg ist dieses ultraleichte Zelt ideal für Backpacking und Bergsteigen und lässt sich mühelos aufbauen. Das Zeltmaterial besteht aus wasserdichtem Nylon mit einer 20D Silikonbeschichtung und einer Wasserdichtigkeit von 4000 mm, sowohl für das Zeltoberteil als auch für den Zeltboden. Die Stangen sind aus langlebigem 7001 Aluminium gefertigt. Lieferumfang: 1 Pop-Up-Zelt, Zubehör.418,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrische Schneidemaschine Berkel Red Line 250 Red Größe Kompakt und leicht zu bedienen.Tradition trifft auf Innovation. Die elektrische Schneidemaschine mit Professionalität und Qualität Berkel, jetzt mit einem innovativen Design. Kompakte Abmessungen, einfache Bedienung und modernste technische Lösungen garantieren einen perfekten...948,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
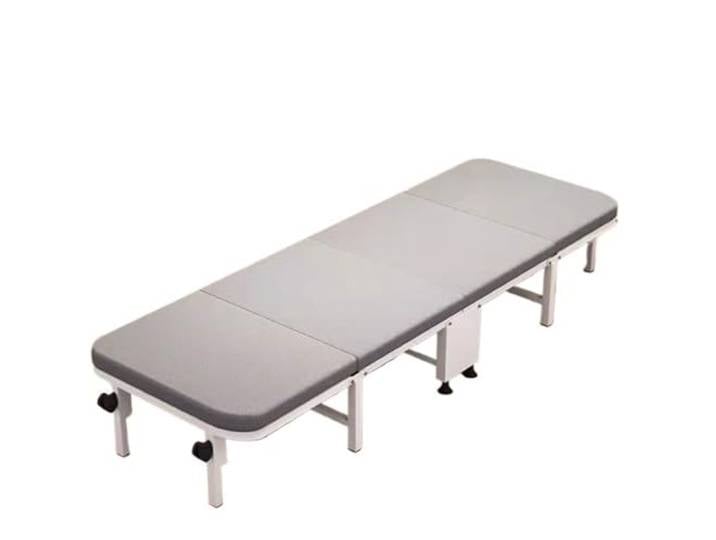
Xumh2024-3 Klappbett Klappbett for die Mittagspause, Büro, Krankenhauslounge, Stuhl, einfach zu bedienen(Klein)Xumh2024-3 Klappbett Klappbett for die Mittagspause, Büro, Krankenhauslounge, Stuhl, einfach zu bedienen(Klein). Bei häufigen Besuchern des Hauses sorgt ein Zustellbett für eine komfortable Nacht, ohne das ursprüngliche Zimmer in Anspruch zu nehmen 1. Bequem und tragbar: Unser kompaktes Klappbett kombiniert Schwammpolster und einen verstärkten Stahlrahmen und bietet außergewöhnlichen Komfort for ein Nickerchen. Abnehmbarer Matratzenbezug kann die Hygiene verbessern 2. Einfache Installation: Keine Werkzeuge zur sofortigen Installation erforderlich! Reibungslose Bereitstellung in Sekunden – perfekt for Anfänger oder die schnelle Einrichtung des Arbeitsplatzes in Büros/Wohnheimen 3. Platzsparend: Durch das Zusammenklappen auf eine ultrakompakte Größe kann es unter das Bett geschoben oder im Schrank verstaut werden. Sehr gut geeignet for kleine Wohnungen, Wohnmobile und Bürokabinen 4. Multifunktionale Entspannungslösung: Nahtloser Wechsel zwischen Nickerchenbett/Tagesliege/coolem Sommerbett. Speziell for Büros, Campingausflüge oder for Entspannen auf dem Balkon konzipiert 5. Ganztägiges Stützsystem: Stabiler und solider Stahlrahmen, harte Textur, gleichmäßige Kraft ohne Schütteln, kann den Rückendruck lindern und die Ruhezeit unterstützen Farbe:One Color417,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xumh2024-3 Klappbett Klappbett for die Mittagspause, Büro, Krankenhauslounge, Stuhl, einfach zu bedienen(Mittel)Xumh2024-3 Klappbett Klappbett for die Mittagspause, Büro, Krankenhauslounge, Stuhl, einfach zu bedienen(Mittel). Bei häufigen Besuchern des Hauses sorgt ein Zustellbett für eine komfortable Nacht, ohne das ursprüngliche Zimmer in Anspruch zu nehmen 1. Bequem und tragbar: Unser kompaktes Klappbett kombiniert Schwammpolster und einen verstärkten Stahlrahmen und bietet außergewöhnlichen Komfort for ein Nickerchen. Abnehmbarer Matratzenbezug kann die Hygiene verbessern 2. Einfache Installation: Keine Werkzeuge zur sofortigen Installation erforderlich! Reibungslose Bereitstellung in Sekunden – perfekt for Anfänger oder die schnelle Einrichtung des Arbeitsplatzes in Büros/Wohnheimen 3. Platzsparend: Durch das Zusammenklappen auf eine ultrakompakte Größe kann es unter das Bett geschoben oder im Schrank verstaut werden. Sehr gut geeignet for kleine Wohnungen, Wohnmobile und Bürokabinen 4. Multifunktionale Entspannungslösung: Nahtloser Wechsel zwischen Nickerchenbett/Tagesliege/coolem Sommerbett. Speziell for Büros, Campingausflüge oder for Entspannen auf dem Balkon konzipiert 5. Ganztägiges Stützsystem: Stabiler und solider Stahlrahmen, harte Textur, gleichmäßige Kraft ohne Schütteln, kann den Rückendruck lindern und die Ruhezeit unterstützen Farbe:One Color475,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange soll ich meine Risikolebensversicherung laufen lassen?
Wie lange du deine Risikolebensversicherung laufen lassen solltest, hängt von deinen individuellen Umständen ab. Wenn du beispielsweise eine Familie mit kleinen Kindern hast, könnte es sinnvoll sein, die Versicherung bis zum Ende der Ausbildung deiner Kinder oder bis zu deinem Renteneintrittsalter aufrechtzuerhalten. Andererseits, wenn du keine finanziellen Verpflichtungen hast und genug Ersparnisse aufgebaut hast, könntest du die Versicherung möglicherweise vorzeitig kündigen. Es ist ratsam, regelmäßig deine finanzielle Situation zu überprüfen und gegebenenfalls mit einem Versicherungsberater zu sprechen, um die beste Entscheidung zu treffen. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.